En el grupo de significados materiales: utilidad de las cosas. I Aptitud para satisfacer las necesidades procurar placeres. I Cualidad de una cosa que lleva a dar por ella, o a pedir para cederla, una suma de dinero o algo económicamente apreciable. I Coste. I Precio. I Rédito. I Fruto. I Producto de bienes, cargos o actividades. I Equivalente de una moneda, sobre todo en relación con otra o con un común patrón. En la serie de sentidos metafóricos o abstractos: significación, trascendencia, importancia. I De grandes dotes intelectuales o nobleza moral. I Mérito. I índole del alma que acomete sin temor arduas empresas y desdeña el riesgo anejo, aun el de la muerte en ocasiones. I Arrojo. I Fuerza. I Eficacia. I Osadía, atrevimiento. I Descaro, desvergüenza. I EN CAMBIO. Para Adam Smith, el clásico pontífice económico: «La palabra valor, debe observarse, tiene dos significados diferentes: unas veces expresa la utilidad de algún objeto particular; y otras, el poder de comprar ciertas mercancías que la posesión de dicho objeto confiere. Uno puede ser llamado valor en uso; el otro, valor en cambio». Pa Stuart Mili, en Economía política, valor, sin otro aditamento, es lo mismo que valor en cambio. I EN SI MISMO. En las letras de cambios y otros títulos mercantiles, fórmula mediante la cual expresa el librador que gira a su propia orden y tiene en su poder el importe del libramiento. I EN USO. Cualidad y estimación propia de las cosas necesarias para el consumo o aprovechamiento por el hombre. I ENTENDIDO. En las letras de cambio, vales, pagarés, libranzas y otros títulos a la orden, aquel importe o costo que el librador se reserva asentarlo en la cuenta del tomador, cuando median razones o motivos entre ambos para no explicar la causa de la obligación I LOCATIVO. Tasación fiscal de las casas, pisos o habitaciones que utilizan sus propios dueños, los usufructuarios, los titulares de un derecho de habitación o los precaristas, ninguno de los cuales paga alquiler; a fin de determinar, para la fijación de los impuestos, el que cabría atribuirle. I NOMINAL. En los títulos o acciones, el que corresponde a la emisión, pero no a la cotización actual, ni siquiera al precio con que fueron entregados a los primeros titulares o suscriptores. I RECIBIDO. Fórmula que, con el agregado «en efectivo», «en géneros», «en mercancías» o «en cuenta», emplea el librador para expresar que así se encuentra reintegrado del importe de la letra de cambio u otro título a la orden

Según su situación
Ver todas las áreas de práctica→
Sobre la firmaQuiénes somos y cómo litigamos desde 2008.El equipoLos abogados que llevarán su caso.
Casos que ganamosExpedientes resueltos, contados con su resultado.
Si está fuera del paísSu caso avanza sin que tenga que viajar.
Hablar con alguienLe respondemos en menos de 24 horas hábiles.
Trabajar aquíBuscamos abogados con vocación de litigio.
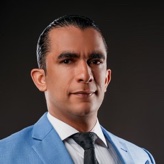 Carlos Felipe B.Socio director y fundador
Litigante en materia penal, civil e inmobiliaria. Docente universitario y panelista de «Legal Radio».
Ver su perfil →Excelentes servicios en litigios, muy buen trato humano.
Excelente dominio de temas jurídico procesales. Proactividad en solución de conflictos.
Servicio excelente. Siempre a la disposición de cualquier duda que como cliente me pueda surgir.
ArtículosEl derecho dominicano, explicado en claro.
5.000+ publicados
NoticiasLa actualidad jurídica del país, comentada.ActualidadJurisprudenciaSentencias comentadas, con el fallo en PDF.Nuevo
Los códigosLos códigos del país, íntegros y de acceso libre.
Leyes y resolucionesEl texto oficial de las normas más consultadas.
Diccionario jurídicoLos términos del derecho, explicados en claro.
Vídeos«Derecho y Más» y los vídeos de la firma.
Embajadas y consuladosDirecciones, teléfonos y horarios de cada sede.
InvestigaciónTrabajos de investigación jurídica de la firma.